Domain vpun.de kaufen?
Wir ziehen mit dem Projekt
vpun.de um.
Sind Sie am Kauf der Domain
vpun.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vpun.de kaufen?
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **


Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Der fortführungsgebundene Verlustvortrag i.S.v. § 8d KStG. Anforderungen und praktische Bedeutung, Taschenbuch von Anna Schulte-Döinghaus, GRIN,Der Fortführungsgebundene Verlustvortrag I.s.v. § 8d Kstg. Anforderungen Und Praktische Bedeutung, Taschenbuch Von Anna Schulte-döinghaus, Grin, 978-3-346-79150-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
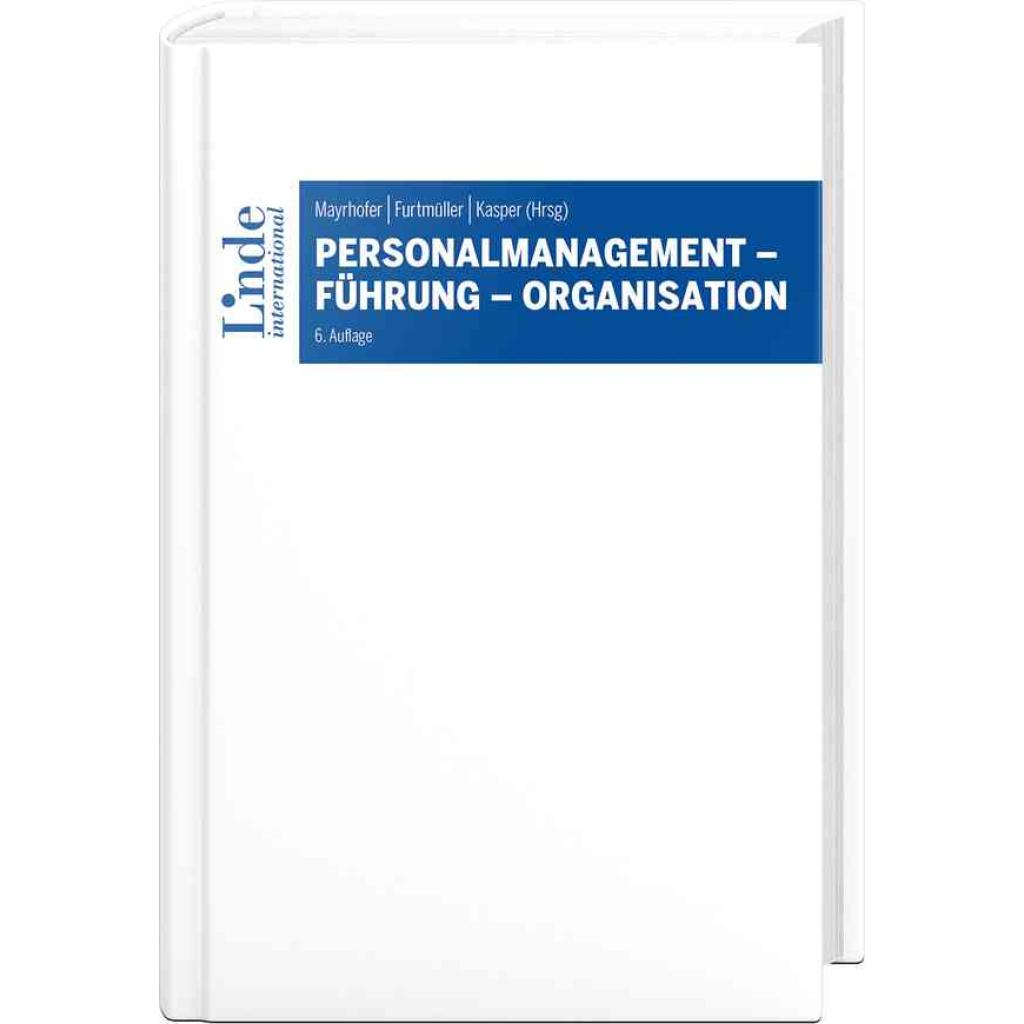
Personalmanagement - Führung - OrganisationPersonalmanagement - Führung - Organisation , Das Standardlehrbuch vollständig überarbeitet Personalmanagement - Führung - Organisation: eine Trias, die sich mit menschlichem Verhalten in unterschiedlichen sozialen Kontexten - von Unternehmen über Non-Profit-Organisationen bis hin zu informellen sozialen Gruppen und Ethik im Management - beschäftigt. Die Autorinnen und Autoren führen auf Basis vielfältiger theoretischer Zugänge Studierende und interessierte Praktikerinnen und Praktiker in zentrale management- und organisationstheoretische Problemstellungen ein, die aus dem Zusammenspiel von Menschen und Organisationen entstehen. Sich daraus ergebende Fragestellungen sind z. B.: Wie gelingt die Rekrutierung der richtigen Mitarbeiterinnen und Mitarbeiter? Was ist gute Führung? Welche Organisationsformen sind für welche Aufgaben besonders geeignet? Welche Bedeutung haben Digitalisierung und Nachhaltigkeit in der Arbeitswelt? Diese und weitere Fragen werden in kompakter Form diskutiert, mit theoretischen Konzepten verständlich unterlegt und anhand von Praxisbeispielen erläutert. Die Kapitel dieses Standardwerks wurden entweder komplett neu verfasst oder gründlich überarbeitet und aktualisiert. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 6. Auflage 2023, Erscheinungsjahr: 20230920, Produktform: Leinen, Titel der Reihe: Linde Lehrbuch##, Redaktion: Mayrhofer, Wolfgang~Furtmüller, Gerhard~Kasper, Helmut, Auflage: 23006, Auflage/Ausgabe: 6. Auflage 2023, Keyword: Management; Strategie; Personalentwicklung; Personal; Entlohnung; Motivation; Ethik; Personalauswahl, Fachschema: Führung / Mitarbeiterführung~Mitarbeiterführung~Organisationstheorie~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Management: Führung und Motivation~Organisationstheorie und -verhalten, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 175, Höhe: 30, Gewicht: 984, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wie wird Verlustvortrag ausgezahlt?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Dies bedeutet, dass das Finanzamt die Verluste aus Vorjahren mit den Gewinnen des aktuellen Jahres verrechnet und somit weniger Steuern erhoben werden. Wenn die Verluste höher sind als die Gewinne, kann der Verlustvortrag in Folgejahren weiterhin genutzt werden. Es ist wichtig, die entsprechenden Unterlagen und Nachweise für die Verluste zu behalten, um diese geltend machen zu können. In einigen Fällen kann es auch möglich sein, den Verlustvortrag rückwirkend mit bereits gezahlten Steuern zu verrechnen. **
-
Was bedeutet ein Verlustvortrag?
Was bedeutet ein Verlustvortrag? Ein Verlustvortrag bezieht sich auf einen steuerlichen Verlust, der in einem Jahr entstanden ist und in folgenden Jahren mit Gewinnen verrechnet werden kann, um Steuern zu sparen. Der Verlustvortrag ermöglicht es Unternehmen und Privatpersonen, Verluste auszugleichen und somit ihre Steuerlast zu reduzieren. Dieser Mechanismus dient dazu, die steuerliche Belastung zu glätten und Unternehmen in schwierigen Zeiten zu unterstützen. Verlustvorträge können über mehrere Jahre hinweg genutzt werden, um die Steuerlast zu minimieren. **
-
Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **

Wo wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen. Er kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Dabei ist es wichtig, den Verlustvortrag korrekt anzugeben und nach den gesetzlichen Vorgaben zu nutzen. Zudem sollte man darauf achten, dass der Verlustvortrag nicht verfällt und innerhalb der gesetzlichen Fristen geltend gemacht wird. In einigen Fällen kann der Verlustvortrag auch bei anderen Steuerarten wie der Körperschaftsteuer oder der Gewerbesteuer abgezogen werden. **
Wann wird Verlustvortrag ausgezahlt?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Die Auszahlung erfolgt daher nicht direkt, sondern indirekt durch die Verrechnung mit zukünftigen Steuern. Es kann jedoch je nach Steuergesetzgebung und individueller Situation Unterschiede geben, wann und wie der Verlustvortrag genutzt werden kann. Es ist empfehlenswert, sich mit einem Steuerberater oder Finanzexperten in Verbindung zu setzen, um genaue Informationen zu erhalten. In jedem Fall sollte der Verlustvortrag sorgfältig dokumentiert und aufbewahrt werden, um ihn in Zukunft nutzen zu können. **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
BRUNNEN Heft Vivendi A5 32 Blatt 09 [Bürobedarf & Schreibwaren]Schulheft Premium Vivendi, A5, 32 Blatt, Lineatur 9, blau Das ideale und bewährte Schulheft von der Sekundarstufe bis zum Studium. Darüber hinaus auch bestens geeignet als Notizheft, für Skizzen, Protokolle, Aufschriebe oder einfach als praktisches Merkheft im Büro oder zuhause. Format: A5, mit abgerundeten Ecken liniert mit Rand, Lin. 9 32 Blatt 90 g/m2, Qualitätspapier, angenehme Weiße, hohe Opazität, alterungsbeständig, FSC MIX 70%, Drahtheftung Einband: extrastarker Hochglanzumschlag 240 g/m2, Farbe: blau3,03 €*Versand: 5,94 €Sichere Weiterleitung zum Anbieter
-
Heilung des teilweise verfassungswidrigen Verlustuntergangs nach § 8c KStG durch den fortführungsgebundenen Verlustvortrag nach § 8d KStG, TaschenbuchHeilung Des Teilweise Verfassungswidrigen Verlustuntergangs Nach § 8c Kstg Durch Den Fortführungsgebundenen Verlustvortrag Nach § 8d Kstg, Taschenbuch Von Gero Gebhardt, Grin, 978-3-668-51494-2, Seitenanzahl: 11247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der fortführungsgebundene Verlustvortrag i.S.v. § 8d KStG. Anforderungen und praktische Bedeutung, Taschenbuch von Anna Schulte-Döinghaus, GRIN,Der Fortführungsgebundene Verlustvortrag I.s.v. § 8d Kstg. Anforderungen Und Praktische Bedeutung, Taschenbuch Von Anna Schulte-döinghaus, Grin, 978-3-346-79150-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Personalmanagement - Führung - OrganisationPersonalmanagement - Führung - Organisation , Das Standardlehrbuch vollständig überarbeitet Personalmanagement - Führung - Organisation: eine Trias, die sich mit menschlichem Verhalten in unterschiedlichen sozialen Kontexten - von Unternehmen über Non-Profit-Organisationen bis hin zu informellen sozialen Gruppen und Ethik im Management - beschäftigt. Die Autorinnen und Autoren führen auf Basis vielfältiger theoretischer Zugänge Studierende und interessierte Praktikerinnen und Praktiker in zentrale management- und organisationstheoretische Problemstellungen ein, die aus dem Zusammenspiel von Menschen und Organisationen entstehen. Sich daraus ergebende Fragestellungen sind z. B.: Wie gelingt die Rekrutierung der richtigen Mitarbeiterinnen und Mitarbeiter? Was ist gute Führung? Welche Organisationsformen sind für welche Aufgaben besonders geeignet? Welche Bedeutung haben Digitalisierung und Nachhaltigkeit in der Arbeitswelt? Diese und weitere Fragen werden in kompakter Form diskutiert, mit theoretischen Konzepten verständlich unterlegt und anhand von Praxisbeispielen erläutert. Die Kapitel dieses Standardwerks wurden entweder komplett neu verfasst oder gründlich überarbeitet und aktualisiert. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 6. Auflage 2023, Erscheinungsjahr: 20230920, Produktform: Leinen, Titel der Reihe: Linde Lehrbuch##, Redaktion: Mayrhofer, Wolfgang~Furtmüller, Gerhard~Kasper, Helmut, Auflage: 23006, Auflage/Ausgabe: 6. Auflage 2023, Keyword: Management; Strategie; Personalentwicklung; Personal; Entlohnung; Motivation; Ethik; Personalauswahl, Fachschema: Führung / Mitarbeiterführung~Mitarbeiterführung~Organisationstheorie~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Management: Führung und Motivation~Organisationstheorie und -verhalten, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 175, Höhe: 30, Gewicht: 984, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wie wird Verlustvortrag ausgezahlt?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Dies bedeutet, dass das Finanzamt die Verluste aus Vorjahren mit den Gewinnen des aktuellen Jahres verrechnet und somit weniger Steuern erhoben werden. Wenn die Verluste höher sind als die Gewinne, kann der Verlustvortrag in Folgejahren weiterhin genutzt werden. Es ist wichtig, die entsprechenden Unterlagen und Nachweise für die Verluste zu behalten, um diese geltend machen zu können. In einigen Fällen kann es auch möglich sein, den Verlustvortrag rückwirkend mit bereits gezahlten Steuern zu verrechnen. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
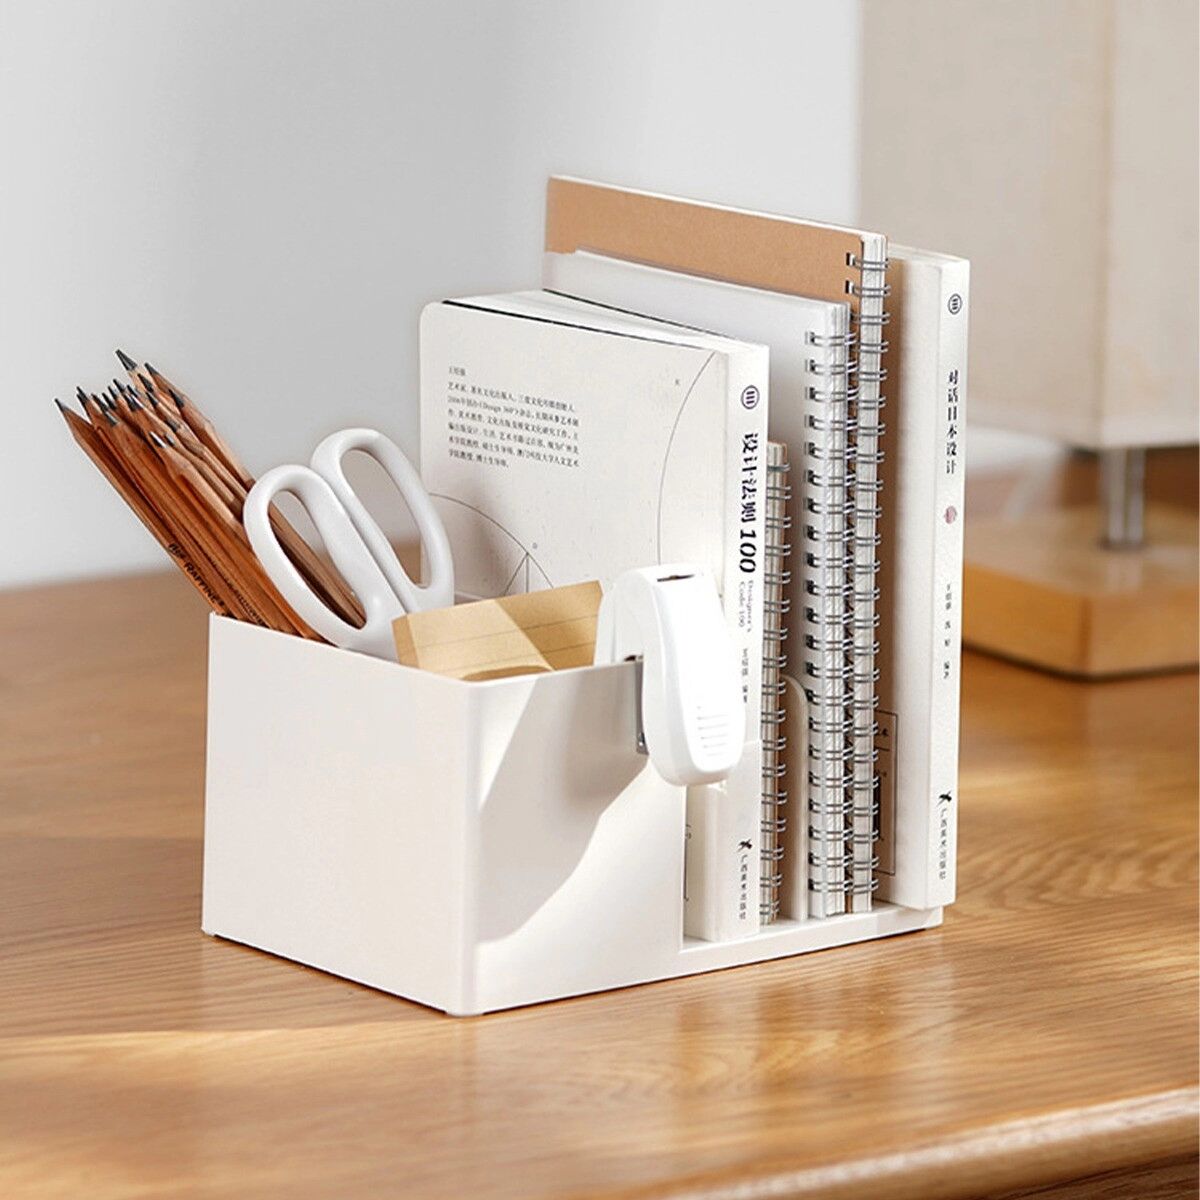
INF Desktop-Regal-Organizer – großer Plastik-Schreibtisch-Organizer für Makeup, Schreibwaren und BürobedarfGroßes Fassungsvermögen für Kosmetik, Schreibwaren und Zubehör multifunktionales Regal für Schreibtisch, Regal und Schminktisch Plastik, leicht und einfach zu reinigen kompakte Abmessungen Länge:19cm x Breite:9.5cm x Höhe:9.8cm ideal als Makeup-Organizer und Stiftehalter. Großes Fassungsvermögen: Der Desktop-Regal-Organizer bietet ein großes Fassungsvermögen und ist als Plastik-Schreibtisch-Organizer konzipiert, um Makeup, Schreibwaren und Desktop-Werkzeuge ohne Unordnung zu halten. Als Makeup-Organizer und Desktop-Aufbewahrungsbox verfügt er über getrennte Fächer für Pinsel, Stifte und kleine Zubehörteile, wodurch die Kosmetik-Aufbewahrung und Schreibtisch-Organisation effizient werden. Ideal für Home-Office, Schreibtische und Schminktische, erleichtert er das schnelle Finden und Zugreifen auf Gegenstände. Multifunktionales Regal: Die multifunktionale Regalstruktur des Plastik-Schreibtisch-Organizers passt sich an verschiedene Einsatzszenarien an, etwa Schreibtische, Bücherregale, Schminktische und Bastelstationen. Als Desktop-Regal-Organizer und Kosmetik-Aufbewahrungsbox trennt er Gegenstände nach Typ und Nutzung, ermöglicht schnelles Auffinden von Schreibwaren, Kosmetik oder kleinen elektronischen Zubehörteilen und unterstützt horizontale sowie vertikale Platzierung für flexible Nutzung in professionellen Arbeitsbereichen und persönlichen Wohnräumen. Platzsparendes Design: Das platzsparende Design nutzt vertikalen Raum optimal und behält gleichzeitig eine kleine Stellfläche bei. Mit den kompakten Außenmaßen Länge:19cm x Breite:9.5cm x Höhe:9.8cm eignet sich diese Desktop-Aufbewahrungsbox für schmale Schreibtische, Regale und Nachttische. Durch die Kombination mehrerer Fächer in einem Gerät reduziert der Organizer Unordnung und verbessert die Organisation, ohne zu viel Oberfläche zu beanspruchen, was ihn besonders für beengte Arbeits- und Wohnbereiche praktisch macht. Einfach zu reinigen: Hergestellt aus Plastik ist der Schreibtisch-Organizer leicht, mobil und einfach zu reinigen, sodass die Desktop-Aufbewahrungsbox hygienisch und gepflegt bleibt. Glatte Oberflächen lassen sich schnell abwischen, was praktisch bei Makeup-Rückständen oder Tintenspuren ist. Als Plastik-Schreibtisch-Organizer und Kosmetik-Aufbewahrung benötigt er minimale Pflege, um Funktionalität und Erscheinungsbild im täglichen Gebrauch zu erhalten, was Zeit und Aufwand bei der Wartung reduziert. Spezifikationen: Farbe: Weiß Größe: Länge:19cm x Breite:9.5cm x Höhe:9.8cm Material: Plastik Parameter: Große Kapazität; Multifunktionales Regal; Geeignet für Schreibtisch und Bücherregal Das Paket beinhaltet: Aufbewahrungsbox x118,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INF 3er-Pack Metall-Locher, Einloch-Locher für Papier, Bastelarbeiten, BürobedarfDieses 3er-Pack Metall-Locher ist perfekt für den Einsatz zu Hause, im Büro oder im Klassenzimmer. Jeder Einloch-Locher ist aus robustem Edelstahl gefertigt und garantiert eine lange Lebensdauer. Der komfortable Griff erleichtert das Lochen von Papier, Karton und mehr. Mit diesem unverzichtbaren Werkzeug erstellen Sie jedes Mal präzise, saubere Löcher. Ideal zum Organisieren von Dokumenten, Bastelarbeiten, Scrapbooking und mehr. Hochwertiger Edelstahl: Dieser Locher aus hochwertigem Edelstahl ist auf Langlebigkeit ausgelegt und widersteht Korrosion und Verschleiß für eine lange Lebensdauer. Er kann problemlos häufig verwendet werden und dicke Papierstapel verarbeiten, wodurch er sich ideal für den Heim- und Bürogebrauch eignet. Komfortabler Griff, einfache Bedienung: Der ergonomisch geformte Griff liegt angenehm in der Hand und reduziert die Ermüdung der Hand bei längerem Gebrauch. Der leichtgängige Stanzmechanismus erfordert minimalen Kraftaufwand und ermöglicht so müheloses und effizientes Lochen bei jedem Gebrauch. Präzise, saubere Schnitte: Dieser Einloch-Locher erzeugt gestochene, saubere Löcher in Papier, Karton und anderen dünnen Materialien. Die scharfe Schneide sorgt für Genauigkeit und verhindert Einreißen oder Ausfransen, was zu professionell aussehenden Dokumenten und Bastelarbeiten führt. Spezifikationen: Farbe: Silber Abmessungen: Nicht kreisförmig Länge: 13 cm Breite: 11 cm Höhe: 5,7 cm Material: Edelstahl Lieferumfang: Locher x 3 OPP-Beutel x 117,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet ein Verlustvortrag?
Was bedeutet ein Verlustvortrag? Ein Verlustvortrag bezieht sich auf einen steuerlichen Verlust, der in einem Jahr entstanden ist und in folgenden Jahren mit Gewinnen verrechnet werden kann, um Steuern zu sparen. Der Verlustvortrag ermöglicht es Unternehmen und Privatpersonen, Verluste auszugleichen und somit ihre Steuerlast zu reduzieren. Dieser Mechanismus dient dazu, die steuerliche Belastung zu glätten und Unternehmen in schwierigen Zeiten zu unterstützen. Verlustvorträge können über mehrere Jahre hinweg genutzt werden, um die Steuerlast zu minimieren. **
-
Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **
-
Wo wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen. Er kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Dabei ist es wichtig, den Verlustvortrag korrekt anzugeben und nach den gesetzlichen Vorgaben zu nutzen. Zudem sollte man darauf achten, dass der Verlustvortrag nicht verfällt und innerhalb der gesetzlichen Fristen geltend gemacht wird. In einigen Fällen kann der Verlustvortrag auch bei anderen Steuerarten wie der Körperschaftsteuer oder der Gewerbesteuer abgezogen werden. **
-
Wann wird Verlustvortrag ausgezahlt?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Die Auszahlung erfolgt daher nicht direkt, sondern indirekt durch die Verrechnung mit zukünftigen Steuern. Es kann jedoch je nach Steuergesetzgebung und individueller Situation Unterschiede geben, wann und wie der Verlustvortrag genutzt werden kann. Es ist empfehlenswert, sich mit einem Steuerberater oder Finanzexperten in Verbindung zu setzen, um genaue Informationen zu erhalten. In jedem Fall sollte der Verlustvortrag sorgfältig dokumentiert und aufbewahrt werden, um ihn in Zukunft nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.